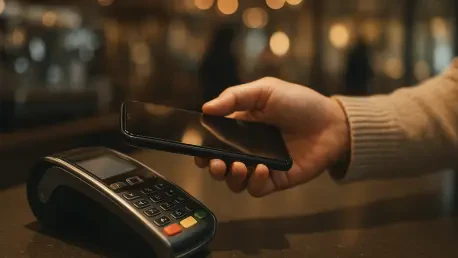
Dank der NFC-Technologie für kontaktloses Bezahlen konnte die Geschwindigkeit an den Ladenkassen massiv gesteigert werden, was die Akzeptanz bargeldloser Methoden weiter vorantreibt. In der heutigen ökonomischen Landschaft fungiert Visa nicht mehr nur als reiner Anbieter von Plastikkarten, sondern als das unsichtbare Rückgrat der globalen Finanzströme. Diese technologische Basis ermöglicht es, dass Transaktionen weltweit in Bruchteilen von Sekunden autorisiert, verarbeitet und finalisiert werden können. Während der physische Geldbeutel in vielen Gesellschaften bereits als Relikt der Vergangenheit betrachtet wird, hat sich die digitale Infrastruktur zu einem der wichtigsten Motoren für wirtschaftliches Wachstum und globale Integration entwickelt. Die ständige Verfügbarkeit sicherer Zahlungsmethoden hat nicht nur das Konsumverhalten der Einzelnen verändert, sondern auch die Art und Weise, wie Unternehmen jeder Größe agieren und expandieren können. In einer Welt, die zunehmend von Daten und Vernetzung geprägt ist, übernimmt die Plattform die Rolle eines neutralen Vermittlers, der Vertrauen in einer anonymen digitalen Umgebung schafft.
Strategische Infrastruktur und Geschäftsmodell
Skalierbarkeit: Wachstum ohne Kreditrisiko
Ein entscheidender Faktor für die Robustheit des Geschäftsmodells von Visa ist die bewusste Abgrenzung von den klassischen Risiken des Bankensektors. Während traditionelle Finanzinstitute bei jeder Kreditvergabe das Risiko eines Zahlungsausfalls tragen müssen, agiert das Unternehmen primär als technologischer Netzwerkbetreiber. Diese Positionierung bedeutet, dass Visa selbst kein Geld verleiht und somit nicht direkt von Kreditrisiken oder schwankenden Kreditausfallraten betroffen ist. Stattdessen generiert das Unternehmen seine Einnahmen über Gebühren, die eng an das gesamte Transaktionsvolumen sowie an die Anzahl der einzelnen Transaktionen gekoppelt sind. Diese Struktur ermöglicht eine außergewöhnliche Skalierbarkeit des operativen Geschäfts: Jede zusätzliche Zahlung, die über das Netzwerk abgewickelt wird, verursacht für den Betreiber nur minimale Grenzkosten, steigert jedoch direkt den Umsatz. In Zeiten steigender globaler Konsumausgaben und einer zunehmenden Monetarisierung kleinster Transaktionen führt dies zu einer hohen operativen Hebelwirkung, von der das Unternehmen unabhängig von der jeweiligen Zinslandschaft profitiert.
Die Entkopplung vom Kreditrisiko bietet zudem eine besondere Stabilität in volatilen Marktphasen, da das Transaktionsvolumen oft weniger stark schwankt als die Kreditwürdigkeit einzelner Schuldner. Selbst in Zeiten ökonomischer Unsicherheit müssen Konsumenten ihre alltäglichen Besorgungen tätigen, was zu einem stetigen Strom an Transaktionsgebühren führt. Von 2026 bis 2028 wird erwartet, dass die Migration von Bargeld zu digitalen Zahlungen in den Schwellenländern weiter an Fahrt gewinnt, was die Basis des abzuwickelnden Volumens massiv vergrößert. Für Anleger und Marktbeobachter ist diese Kombination aus geringem Kapitalbedarf und hoher Profitabilität ein wesentliches Merkmal, das Visa von klassischen Finanzdienstleistern abhebt. Da das Unternehmen kontinuierlich in die Erweiterung seiner Kapazitäten investiert, bleibt die technologische Plattform in der Lage, auch massiv steigende Lastspitzen, etwa während globaler Rabattaktionen oder in der Ferienzeit, ohne Qualitätsverlust zu bewältigen. Die strategische Ausrichtung auf die reine Infrastrukturbereitstellung sichert somit ein Wachstum, das organisch mit der globalen Wirtschaftsaktivität korreliert.
Das Netzwerk der Netzwerke: Technologische Grundlage
Hinter jeder einfachen Kartenzahlung verbirgt sich ein hochkomplexer Prozess, der oft als „Netzwerk der Netzwerke“ beschrieben wird und weit über eine simple Datenübertragung hinausgeht. Das System verbindet Millionen von Händlern, Tausende von Finanzinstituten und Milliarden von Karteninhabern in einem harmonisierten Ökosystem. Jede Transaktion durchläuft in Echtzeit drei kritische Phasen: Zunächst erfolgt die Autorisierung, bei der innerhalb von Millisekunden geprüft wird, ob das Konto des Käufers ausreichend gedeckt und die Karte rechtmäßig ist. Darauf folgt das Clearing, der Austausch von detaillierten Transaktionsinformationen zwischen der Bank des Händlers und der Bank des Kunden. Den Abschluss bildet das Settlement, die tatsächliche Überweisung des Geldbetrages. Visa koordiniert diesen Ablauf als übergeordnete logische Instanz und stellt sicher, dass alle Beteiligten nach denselben globalen Standards agieren. Für Unternehmen weltweit reduziert dies die Reibungsverluste im internationalen Handel erheblich, da sie sich nicht um die technischen Feinheiten unterschiedlicher lokaler Bankensysteme kümmern müssen.
Die Einbindung in dieses globale Netzwerk bietet Unternehmen zudem den Vorteil einer nahtlosen Automatisierung ihrer Buchhaltungsprozesse. Da jede Transaktion digital erfasst und mit eindeutigen Identifikatoren versehen wird, können Firmen ihre Zahlungseingänge direkt in ihre ERP-Systeme integrieren und so den manuellen Aufwand drastisch reduzieren. Dies ist besonders für kleine und mittlere Unternehmen von Bedeutung, die durch die Nutzung standardisierter Schnittstellen Zugang zu globalen Märkten erhalten, ohne eigene komplexe Zahlungssysteme aufbauen zu müssen. In einer Ära, in der Echtzeitdaten über den Erfolg von Geschäftsmodellen entscheiden, liefert die Infrastruktur von Visa die notwendige Transparenz und Geschwindigkeit. Die stetige Modernisierung der Rechenzentren und die Implementierung neuer Kommunikationsprotokolle sorgen dafür, dass die Latenzzeiten weiter sinken, während die Ausfallsicherheit auf einem Niveau bleibt, das für das Funktionieren des modernen Welthandels unverzichtbar ist. Somit fungiert die technologische Basis nicht nur als Abwicklungstool, sondern als Befähiger für neue, digitale Geschäftsmodelle.
Der Wandel des Zahlungsverhaltens
Digitalisierung: Die Evolution des Alltags
Der fundamentale Wandel in der Art und Weise, wie Menschen für Waren und Dienstleistungen bezahlen, hat in den letzten Jahren eine neue Dimension erreicht. Getrieben durch die flächendeckende Verfügbarkeit von Smartphones und die Integration von Zahlungsfunktionen in mobile Wallets wie Apple Pay oder Google Pay ist die physische Karte in vielen Alltagssituationen bereits in den Hintergrund gerückt. Diese digitalen Brieftaschen nutzen die Infrastruktur von Visa, um eine benutzerfreundliche und hochsichere Schnittstelle für den Endverbraucher zu schaffen. Ein wesentlicher Effekt dieser Entwicklung ist die Senkung der psychologischen Hemmschwelle für Kleinstbeträge. Wo früher für den Kauf eines Brötchens oder einer Fahrkarte mühsam nach Münzgeld gesucht werden musste, genügt heute eine kurze Bewegung des Handgelenks oder des Telefons. Diese Bequemlichkeit hat dazu geführt, dass Mikrotransaktionen fast vollständig in das digitale Ökosystem übergegangen sind, was wiederum das gesamte Transaktionsvolumen innerhalb des Netzwerks stabilisiert und vergrößert.
Darüber hinaus hat die Zunahme von In-App-Zahlungen und automatisierten Abonnement-Modellen das Zahlungsverhalten nachhaltig geprägt. Ob Streaming-Dienste, Software-Abos oder Lieferdienste – die Hinterlegung eines digitalen Zahlungsmittels sorgt für regelmäßige und verlässliche Umsatzströme, die ohne manuelles Eingreifen des Nutzers ablaufen. Diese Form der „unsichtbaren Zahlung“ verstärkt die Kundenbindung und führt dazu, dass digitale Zahlungsmittel zum Standard für alle Lebensbereiche werden. Besonders im öffentlichen Nahverkehr vieler Metropolen weltweit wird deutlich, wie die Integration von Visa-Zahlungen den Alltag vereinfacht, da Fahrgäste kein separates Ticket mehr erwerben müssen, sondern direkt am Gate ein- und auschecken können. Diese Verschmelzung von Dienstleistung und Zahlungsprozess ist ein zentraler Treiber für die steigende Nutzungsfrequenz und sorgt dafür, dass das digitale Netzwerk tiefer in die Struktur der Gesellschaft einwächst. Die Bequemlichkeit der modernen Zahlungsmittel schafft eine Erwartungshaltung der Konsumenten, die Händler weltweit dazu zwingt, ihre Infrastruktur kontinuierlich zu modernisieren.
Ökonomische Hebel: Globalisierung und E-Commerce
Ein besonders profitabler Bereich innerhalb des globalen Zahlungsverkehrs sind die grenzüberschreitenden Transaktionen, die als starker ökonomischer Hebel für Visa fungieren. Wenn Konsumenten im Ausland reisen oder Waren in internationalen Online-Shops bestellen, entstehen Transaktionsdaten, die über verschiedene Währungsräume und Rechtsgebiete hinweg verarbeitet werden müssen. Da für diese komplexen Vorgänge in der Regel höhere Gebühren anfallen als für rein inländische Zahlungen, profitiert das Unternehmen überproportional von der Erholung des globalen Tourismus und dem ungebrochenen Wachstum des grenzüberschreitenden E-Commerce. In einer vernetzten Welt, in der Produkte aus Asien oder Amerika per Mausklick in Europa bestellt werden können, bietet Visa die notwendige Sicherheit und Konvertierbarkeit, um solche Geschäfte reibungslos abzuwickeln. Die Globalisierung des Konsums ist somit kein abstraktes Konzept, sondern schlägt sich direkt in den steigenden Erträgen aus internationalen Transaktionsgebühren nieder.
Von 2026 bis 2028 wird erwartet, dass der Anteil des internationalen Online-Handels am gesamten Einzelhandelsvolumen weiter signifikant steigen wird. Viele Konsumenten schätzen die Möglichkeit, weltweit nach den besten Angeboten zu suchen, und verlassen sich dabei auf die Sicherheit ihres vertrauten Zahlungsmittels. Für Visa bedeutet dies nicht nur ein höheres Volumen, sondern auch die Chance, durch zusätzliche Dienstleistungen wie Währungsumrechnungen und spezielle Betrugsschutzprogramme für Auslandszahlungen weiteren Mehrwert zu schaffen. Diese Entwicklungen zeigen, dass das Unternehmen massiv von strukturellen Trends profitiert, die über konjunkturelle Schwankungen hinausgehen. Die Fähigkeit, lokale Zahlungspräferenzen mit einer globalen Akzeptanz zu verknüpfen, macht die Plattform für Händler im E-Commerce unverzichtbar. So wird der internationale Handel durch die Reduzierung technischer Barrieren befeuert, während gleichzeitig die Rentabilität des Netzwerkbetreibers durch die Komplexität und den Wert dieser globalen Ströme nachhaltig gestärkt wird.
Wettbewerb und Technologische Sicherheit
Marktposition: Netzwerkeffekte als Barriere
In einem Markt, der von wenigen großen Akteuren dominiert wird, stellt die schiere Größe des Visa-Netzwerks einen der bedeutendsten Wettbewerbsvorteile dar. Dieser sogenannte Netzwerkeffekt führt dazu, dass der Nutzen des Systems für jeden Teilnehmer steigt, je mehr andere Teilnehmer es ebenfalls verwenden. Für einen Händler ist die Akzeptanz von Visa-Karten fast zwingend, da er sonst einen großen Teil potenzieller Kunden ausschließen würde, die diese Karte weltweit nutzen. Umgekehrt ist die Karte für Konsumenten genau deshalb so attraktiv, weil sie an Millionen von Verkaufsstellen weltweit, vom kleinen Kiosk bis zum Luxushotel, akzeptiert wird. Dieser selbstverstärkende Kreislauf bildet eine enorme Eintrittsbarriere für potenzielle neue Wettbewerber. Selbst technologisch fortschrittliche Neueinsteiger müssen erst mühsam eine vergleichbare Akzeptanzbasis aufbauen, was Jahrzehnte an Investitionen und Partnerschaften erfordert. Während Wettbewerber wie Mastercard auf ähnliche Strukturen setzen, bleibt Visa durch seine enorme Reichweite oft die erste Wahl für neue Kooperationen.
Interessanterweise fungieren viele neue Akteure im Bereich der Finanztechnologie nicht als direkte Konkurrenten, sondern als Partner oder Kunden des bestehenden Netzwerks. Plattformanbieter wie Stripe oder Adyen haben sich darauf spezialisiert, den Zugang zu Zahlungssystemen für Entwickler und Großunternehmen so einfach wie möglich zu gestalten. Im Hintergrund nutzen sie jedoch oft die bewährte Infrastruktur von Visa, um die eigentlichen Transaktionen weltweit sicher abzuwickeln. Diese symbiotische Beziehung zeigt, dass Visa weniger als Endkundenmarke, sondern vielmehr als fundamentaler Basislieferant für die gesamte Branche agiert. Anstatt das Rad neu zu erfinden, bauen innovative Start-ups ihre Dienste auf dem stabilen Fundament des etablierten Netzwerks auf. Dies sichert Visa eine zentrale Position in der Wertschöpfungskette, selbst wenn der Endverbraucher mit einer ganz anderen Marke interagiert. Die Strategie, sich als „Plattform für Plattformen“ zu positionieren, ermöglicht es dem Unternehmen, von jeder neuen Innovation im Zahlungssektor zu profitieren, anstatt von ihr verdrängt zu werden.
Innovationskraft: Tokenisierung und Künstliche Intelligenz
Mit der Verlagerung des Handels in den digitalen Raum sind die Anforderungen an die Sicherheit der Transaktionen exponentiell gestiegen. Da die physische Karte beim Online-Shopping nicht mehr vorgelegt werden kann, mussten neue Wege gefunden werden, um Missbrauch zu verhindern und gleichzeitig die Benutzerfreundlichkeit zu wahren. Ein zentraler Baustein dieser Strategie ist die Tokenisierung. Hierbei werden die sensiblen 16-stelligen Kartennummern durch eindeutige digitale Platzhalter, sogenannte Token, ersetzt. Diese Token sind oft nur für einen bestimmten Händler oder ein bestimmtes Gerät gültig. Sollten Daten bei einem Cyberangriff auf einen Online-Shop entwendet werden, sind sie für die Angreifer wertlos, da sie an anderer Stelle nicht verwendet werden können. Diese Technologie hat das Vertrauen in den digitalen Handel massiv gestärkt und die Anzahl erfolgreicher Betrugsversuche im Vergleich zum Transaktionsvolumen auf einem historisch niedrigen Niveau gehalten.
Ergänzt wird diese präventive Maßnahme durch den massiven Einsatz von künstlicher Intelligenz bei der Echtzeit-Analyse von Zahlungsströmen. Visa nutzt hochentwickelte Algorithmen, die jede einzelne Transaktion innerhalb von Millisekunden auf Anomalien prüfen. Dabei werden tausende von Datenpunkten, wie der Standort des Nutzers, das übliche Kaufverhalten und die Art des Händlers, miteinander abgeglichen. Das Ziel ist es, eine perfekte Balance zu finden: Einerseits muss Betrug zuverlässig erkannt und blockiert werden, andererseits dürfen legitime Zahlungen nicht fälschlicherweise abgelehnt werden, da dies zu Frustration beim Kunden und Umsatzverlusten beim Händler führt. Die kontinuierliche Verbesserung dieser KI-Systeme ist ein entscheidender Wettbewerbsvorteil, da sie die Gesamteffizienz des Netzwerks steigert und die Kosten für Betrugsschäden für alle Beteiligten minimiert. In einer Zeit, in der Cyberkriminalität immer professioneller wird, stellt die technologische Überlegenheit in der Betrugserkennung ein wesentliches Differenzierungsmerkmal dar, das die Marktführerschaft von Visa langfristig absichert.
Herausforderungen und Zukunftsperspektiven
Regulatorische Hürden: Navigation im Komplexen Umfeld
Trotz der starken Marktstellung und der technologischen Überlegenheit sieht sich Visa einer zunehmend komplexen regulatorischen Landschaft gegenüber, die das künftige Wachstum beeinflussen könnte. Weltweit beobachten Regierungen und Aufsichtsbehörden die Gebührenstrukturen im Zahlungsverkehr sehr genau. In vielen Regionen, insbesondere in der Europäischen Union, wurden bereits Deckelungen für Interbankenentgelte (Interchange Fees) eingeführt, um die Kosten für Händler zu senken. Solche regulatorischen Eingriffe können die Margen unter Druck setzen und zwingen das Unternehmen dazu, seine Erlösmodelle kontinuierlich zu diversifizieren. Zudem fordern nationale Gesetzgeber immer häufiger eine lokale Datenhaltung oder den Aufbau nationaler Zahlungssysteme, um die Souveränität über den eigenen Zahlungsverkehr zu behalten. Visa muss daher flexibel auf diese Anforderungen reagieren und technische Lösungen anbieten, die sowohl globale Standards erfüllen als auch lokale regulatorische Besonderheiten respektieren.
Ein weiteres zentrales Thema ist der Datenschutz und die Einhaltung strenger Richtlinien wie der DSGVO in Europa oder ähnlicher Gesetze in anderen Weltregionen. Da Zahlungsdaten hochsensible Informationen über das Verhalten von Individuen enthalten, ist der Schutz dieser Daten nicht nur eine rechtliche Pflicht, sondern die Basis für das Vertrauen der Nutzer. Visa investiert massiv in Technologien zur Anonymisierung und Verschlüsselung, um den Anforderungen der Gesetzgeber gerecht zu werden, ohne die Effizienz des Netzwerks zu beeinträchtigen. Die Herausforderung besteht darin, globale Skaleneffekte beizubehalten, während gleichzeitig die Fragmentierung durch nationale Regulierungen zunimmt. Wer in diesem Umfeld die beste Balance zwischen technologischer Einheitlichkeit und lokaler Anpassungsfähigkeit findet, wird seine dominante Marktposition behaupten können. Die Fähigkeit, als verlässlicher Partner für Regierungen aufzutreten und aktiv an der Gestaltung zukünftiger Standards mitzuwirken, ist dabei ein entscheidender strategischer Faktor.
Datengestützte Entscheidungen: Die Neue Ära des Finanzwesens
Die Zukunft von Visa liegt weit über der reinen Abwicklung von Zahlungen hinaus in der intelligenten Nutzung der anfallenden Datenströme. In einer Wirtschaft, die immer stärker von datengestützten Entscheidungen geprägt ist, stellen Transaktionsdaten eine wertvolle Ressource dar. Das Unternehmen entwickelt sich zunehmend zu einem Analysedienstleister, der aggregierte und anonymisierte Daten nutzt, um Trends im Konsumverhalten frühzeitig zu erkennen. Diese Erkenntnisse sind für Einzelhändler, Stadtplaner und Finanzinstitute von unschätzbarem Wert, um fundierte strategische Entscheidungen zu treffen. Beispielsweise können Unternehmen durch die Analyse von Zahlungsströmen besser verstehen, welche Standorte für neue Filialen geeignet sind oder wie Marketingkampagnen die tatsächliche Kaufbereitschaft beeinflussen. Dieser Übergang vom reinen Zahlungsabwickler zum umfassenden Technologiedienstleister eröffnet neue Geschäftsfelder, die unabhängiger von den reinen Transaktionsgebühren sind.
Darüber hinaus wird die Einbindung von Zahlungsdaten in moderne KI-Systeme die Kundenbindung auf ein neues Niveau heben. Durch die Verknüpfung von Transaktionshistorien mit personalisierten Angeboten können Unternehmen ihren Kunden einen echten Mehrwert bieten, indem sie Bedürfnisse antizipieren, noch bevor sie explizit geäußert werden. Visa fungiert hierbei als der neutrale Datenintermediär, der die technische Infrastruktur für solche personalisierten Erlebnisse bereitstellt, ohne die Privatsphäre der Einzelnen zu verletzen. Für die kommenden Jahre liegt die Priorität darin, diese Datenökosysteme weiter auszubauen und die Sicherheit der Datenverarbeitung durch neue kryptografische Verfahren weiter zu erhöhen. Wer Zahlungsdaten am effizientesten und sichersten nutzt, um die Interaktion zwischen Händler und Kunde zu optimieren, wird im digitalen Zeitalter die Führung übernehmen. Visa hat sich bereits frühzeitig darauf vorbereitet, diese Rolle als zentraler Akteur in der Datenökonomie einzunehmen und den globalen Geldfluss nicht nur zu ermöglichen, sondern ihn durch intelligente Analysen zu bereichern.
In der Rückschau auf die letzten Jahre hat sich gezeigt, dass die konsequente Digitalisierung der Zahlungsinfrastruktur die Basis für einen resilienten und effizienten Welthandel gelegt hat. Visa hat durch kontinuierliche Investitionen in Sicherheit und Skalierbarkeit bewiesen, dass ein globales Netzwerk auch unter komplexen regulatorischen Bedingungen stabil funktionieren kann. Um in der sich ständig wandelnden Finanzwelt weiterhin erfolgreich zu sein, sollten Unternehmen und Partner des Netzwerks verstärkt auf die Integration von Echtzeitdaten in ihre eigenen Entscheidungsprozesse setzen. Die technologische Anpassungsfähigkeit an neue Zahlungsformen und die proaktive Begegnung von Sicherheitsrisiken bleiben die zentralen Aufgaben für die nahe Zukunft. Wer die Chancen der Tokenisierung und der datengestützten Analyse voll ausschöpft, wird nicht nur seine Effizienz steigern, sondern auch neue, innovative Kundenerlebnisse schaffen können. Letztlich hat die Entwicklung verdeutlicht, dass die unsichtbare Infrastruktur des Geldes der eigentliche Motor für eine vernetzte und dynamische Weltwirtschaft ist.